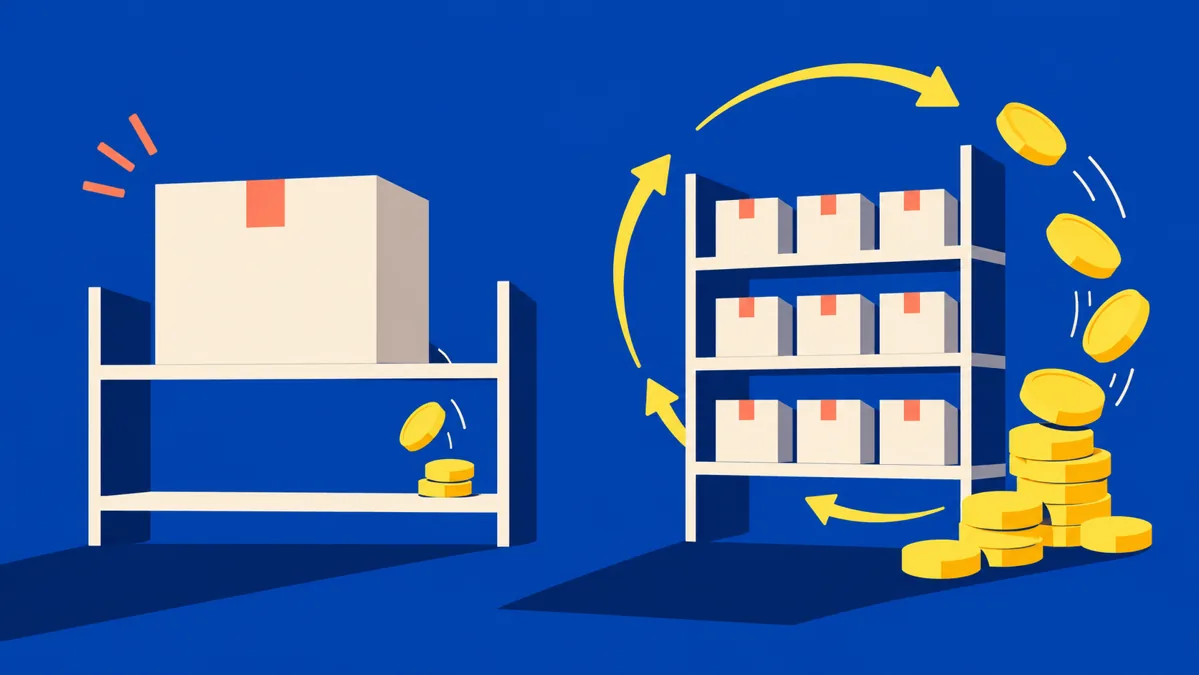
کالایی که روی هر فروش حاشیه سود بیشتری دارد، الزاماً بهترین مصرفکننده بودجه خرید شما نیست. اگر ماهها در انبار بماند، ممکن است کالای کمحاشیهتری که با سرمایه کمتر چند بار فروخته و تأمین میشود، بازده بیشتری بسازد. برای مقایسه، سود ناخالص یک دوره را بر میانگین ارزش موجودی همان دوره به بهای تمامشده تقسیم کنید؛ این شاخص را GMROI مینامند.
این نسبت برای غربالکردن گروههای کالا مفید است؛ بهتنهایی دستور خرید بیشتر، سود خالص کسبوکار یا توان پرداخت بدهی را نشان نمیدهد. باید هزینه کانال، محدودیت تقاضا و نقدینگی را کنار آن بگذارید.
فرمول چه چیزی را مقایسه میکند؟
در راهنمای GMROI شاپیفای، مبنای محاسبه، سود ناخالص تقسیم بر متوسط موجودی به قیمت خرید یا هزینه تأمین است. منبع در ۳۱ اکتبر ۲۰۲۶ بررسی شد. از معیارهای صنعت یا عددهای نمونه آن برای تعیین حد مطلوب بازار ایران استفاده نمیکنیم؛ مثال زیر مستقل و همه مبلغها فرضی و به توماناند.
سود ناخالص را از فروش خالص پس از تخفیف و برگشت، منهای بهای تمامشده کالای فروختهشده به دست آورید. موجودی را با قیمت فروش روی قفسه ارزشگذاری نکنید. همچنین موجودی پایان دوره لزوماً نماینده متوسط پول درگیر طی دوره نیست؛ خصوصاً اگر درست پیش از پایان ماه خرید بزرگی انجام داده باشید.
برای مقایسه مدیریتی، دو گروه را در یک دوره یکسان و با روش هزینهیابی سازگار بسنجید. اطلاعات بهای تمامشده را با حسابداری خود هماهنگ کنید و تکلیف هزینه حمل خرید، تخفیف تأمین و مالیات قابل بازیافت را روشن نگه دارید. این مقاله جایگزین روش حسابداری یا نظر متخصص مالیاتی نیست.
مثال: حاشیه چهل درصدی، اما بازده کمتر
دو گروه کالای فرضی را در یک دوره نودروزه بررسی میکنیم:
- گروه الف: فروش خالص صد میلیون تومان، بهای کالای فروختهشده شصت میلیون، سود ناخالص چهل میلیون و متوسط موجودی دویست میلیون تومان.
- گروه ب: فروش خالص صد و پنجاه میلیون تومان، بهای کالای فروختهشده صد و بیست میلیون، سود ناخالص سی میلیون و متوسط موجودی هفتاد و پنج میلیون تومان.
حاشیه سود ناخالص الف چهل درصد و ب بیست درصد است. اما GMROI نودروزه الف، چهل تقسیم بر دویست، برابر ۰٫۲۰ است؛ ب، سی تقسیم بر هفتاد و پنج، برابر ۰٫۴۰. یعنی در این دوره، هر تومان متوسط سرمایه موجودی برای الف بیست صدم و برای ب چهل صدم تومان سود ناخالص ساخته است.
الف همچنان سود ناخالص کل بیشتری ساخته؛ ب نسبت به سرمایه متوسط موجودی، بهرهوری بیشتری داشته است. این دو نتیجه تناقض ندارند. نسبت ۰٫۴۰ نودروزه را با نسبت سالانه فروشنده دیگر مقایسه نکنید و برای پیشبینی سال، آن را بیدلیل در چهار ضرب نکنید؛ فروش و تأمین فصلی میتواند متفاوت باشد.
فقط اول و آخر ماه را نبینید
فرض کنید ارزش موجودی یک گروه در ده روز اول هر روز چهل میلیون، در ده روز دوم هر روز صد میلیون و در ده روز سوم هر روز چهل میلیون تومان بوده است. متوسط روزانه، شصت میلیون تومان میشود. میانگین ساده اول و آخر دوره فقط چهل میلیون است و افزایش میانه دوره را حذف میکند.
اگر سود ناخالص همین سی روز دوازده میلیون تومان باشد، نسبت با متوسط درست ۰٫۲۰ و با میانگین ناقص ۰٫۳۰ میشود؛ در این مثال بازده پنجاه درصد بیشتر از واقع برآورد شده است. لازم نیست برای همه کسبوکارها الزاماً داده روزانه داشته باشید؛ اما فاصله ثبتها باید تغییرهای مهم موجودی را ببیند و روش در تمام گروهها یکسان باشد. اگر فقط دو مانده دارید، محدودیت دقت را کنار نتیجه بنویسید.
در موجودی مشترک اسنپشاپ، دیجیکالا، باسلام و فروش مستقیم، یک واحد فیزیکی را به تعداد کانالهایی که در آن عرضه شده چندبار نشمارید. ابتدا موجودی مشترک را در سطح کل کسبوکار حساب کنید. نسبتدادن سرمایه انبار مشترک به هر کانال بدون قاعده تخصیص روشن، میتواند رتبهبندی ساختگی ایجاد کند. پیشگیری از فروش بیش از موجودی در چند کانال مسئله عملیاتی مرتبط را توضیح میدهد.
هزینه کانال میتواند ترتیب انتخاب را عوض کند
GMROI با سود ناخالص محاسبه شده است؛ کارمزد فروش، تبلیغات و هزینه خدمترسانی ممکن است هنوز از آن کم نشده باشند. در ادامه مثال نودروزه، فرض کنید هزینههای افزوده فروش که قبلاً در بهای کالا ثبت نشدهاند برای الف شش میلیون و برای ب بیست میلیون تومان باشند.
مانده الف پس از این هزینهها ۳۴ میلیون و ب ده میلیون تومان است. تقسیم این ماندهها بر همان موجودی متوسط، برای الف ۰٫۱۷ و برای ب حدود ۰٫۱۳۳ میدهد؛ ترتیب این نسبت مدیریتی با ترتیب GMROI فرق کرده است. این نسبت دوم را «مانده پس از هزینههای منتخب به موجودی متوسط» بنامید، نه GMROI استاندارد یا سود خالص. اجاره و دیگر هزینههای ثابت ممکن است هنوز لحاظ نشده باشند.
اگر قصد مقایسه کانالها را دارید، یک سناریوی یکسان بسازید: همان کالا، تعداد فروش نهایی، مدت و مبنای بهای تمامشده. سپس فقط تفاوت مستند کمیسیون، ارسال، تبلیغ و مرجوعی را وارد کنید. نرخ نامعلوم هیچ کانالی صفر نیست. در این مقاله هیچ نرخ واقعی یا برتری عمومی برای اسنپشاپ، دیجیکالا یا باسلام فرض نشده است.
بازده خوب، مساوی پول آزاد نیست
فروش سودآور ممکن است هنوز تسویه نشده باشد و خرید بعدی نقد بخواهد. بنابراین کنار هر گروه، وجه قابل استفاده، بدهی تأمینکننده و زمان دریافت مطالبات را هم بررسی کنید. نسبت موجودی، جای پیشبینی جریان وجه را نمیگیرد؛ مقایسه خرید نقدی و مدتدار مکمل این تصمیم است.
از طرف دیگر، کمکردن شدید موجودی میتواند مخرج نسبت را کوچک و عدد را ظاهراً بهتر کند، اما با ناموجودی، فروش و اعتماد مشتری را از بین ببرد. روزهای ناموجود، سفارشهای انجامنشده و توان تأمین مجدد را جدا ببینید. برای تعیین ذخیره و موعد خرید، نقطه سفارش با تأخیر تأمین سؤال متفاوتی را پاسخ میدهد.
نتیجه را به تصمیم محدود تبدیل کنید
سه تا پنج گروه همنوع را انتخاب کنید و برای دوره یکسان، فروش خالص، بهای فروش، متوسط موجودی، هزینههای افزوده و روزهای ناموجود را کنار هم بگذارید. اگر یک گروه با موجودی زیاد بازده کمی دارد، علت را مشخص کنید: خرید بیش از تقاضا، انتخاب تنوع نامناسب، حاشیه ناکافی یا تأمین حجیم. بالا بودن یک نسبت هم ثابت نمیکند بازار ظرفیت خرید دوبرابری از شما دارد.
تغییر را با یک سفارش تأمین محدود و قابل سنجش شروع کنید؛ تعهدهای فروش فعلی و موجودی ایمنی را حفظ کنید. سودین برای تعیین کف و سقف و اجرای قواعد قیمتگذاری اسنپشاپ ابزار دارد؛ خدمات قیمتگذاری سودین را ببینید. محاسبه خودکار GMROI همه کانالها در این مقاله قابلیت تأییدشده نرمافزار معرفی نشده است. تصویر تولیدی، مفهومی است و نمودار عملکرد واقعی کسبوکار نیست.